巴菲特的投资动作,越来越像一张“慢地图”。他不急着追热点,也不急着把现金全部投出去。真正让市场议论的,是伯克希尔哈撒韦在2024年末持有3340亿美元现金,到了2026年一季度,现金规模又接近3970亿美元,同时连续14个季度净卖出美股。
这到底是在等什么?
2025年2月22日,巴菲特发布2024年致股东信,伯克希尔的家底再次摊开在投资者面前。公司资产大致分成三块,一块是控股的非上市企业,一块是上市股票组合,还有一块就是现金。
伯克希尔上市投资组合总值2715.88亿美元,其中71%集中在苹果、美国运通、美国银行、可口可乐和雪佛龙五家公司。这个组合看起来分散,实际资金仍然高度集中,巴菲特押注的不是一堆陌生行业,而是自己能看懂、能长期跟踪的美国大企业。
这也解释了一个问题,为什么他手上有这么多现金,却没有大规模买入新的股票?因为在巴菲特看来,价格合不合适,比市场热不热闹更重要。没有交易,就很难准确判断那些非上市资产到底值多少钱,但他曾表示,伯克希尔整体价值可能明显高于上市股票组合和现金简单相加的结果。
换句话说,市场看到的是一家公司攥着现金,巴菲特看到的却是一张等待合适价格的牌。
日本是另一个有意思的样本。2019年7月开始,巴菲特逐步买入伊藤忠、丸红、三菱、三井和住友五家综合商社。到2024年底,这笔投资成本约138亿美元,市值升到235亿美元,浮盈接近七成。
这笔投资并不只是看好日本经济。伯克希尔还在日本本地发行日元债,借款利率压到约1%,再用日元买入日本股票。五家商社每年带来的股息收入超过8亿美元,汇率、融资成本、股息和股价上涨叠加在一起,里面有明显的资产配置和利差考虑。
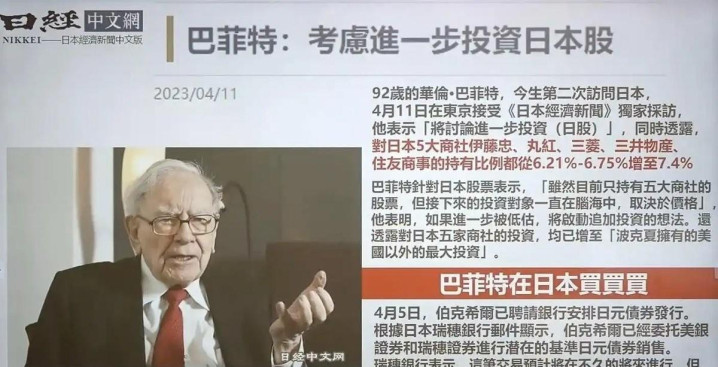
所以,巴菲特说日本和美国在20年、50年后会更强,不等于他认为两国眼下每个资产都便宜。2023年4月11日,他在东京接受采访时就说过,股市明年或三年后涨跌并不重要,长期看日本和美国都会比现在更强。
长期看好一个国家,和短期买入这个国家的股票,本来就是两回事。
到了2026年5月2日,奥马哈球馆里,两件球衣缓缓升起,一件写着巴菲特和60,一件写着芒格和45。95岁的巴菲特第一次没有站上台,而是坐在观众席第一排。这个画面很有象征意味,但更值得看的,还是账本上的变化,现金越来越多,股票交易越来越少。
日本的表现也提醒投资者,经济数据和投资回报不能简单画等号。2025年一季度,日本实际GDP环比下降0.2%,时隔一年再次转负,日本央行后来把2026财年经济增速预期从1.0%下调到0.5%,核心通胀预期却上调到2.8%。宏观环境不算轻松,但巴菲特买入的商社依旧取得了不错回报。
美国的情况同样有压力。2026年3月,美国国债总额突破39万亿美元,2026财年美债净利息支出预计超过1万亿美元,前三个月就花掉2700亿美元,超过同期国防开支。巴菲特还会继续重仓美国吗?从目前的现金规模和连续减持节奏看,他显然没有以前那么急。
那中国呢?
中国一季度国内生产总值达到334193亿元,同比增长5.0%。货物贸易进出口11.84万亿元,同比增长15%,对共建一带一路国家的出口保持较快增长。更具体的变化,出现在产业端,光伏组件产能约占全球八成,动力电池产量全球占比超过六成,新能源汽车产销量连续十年世界第一,一季度电动汽车出口同比增长77.5%。
这些数字说明,中国的优势更多集中在新产业和制造链条上。巴菲特早年买过中石油,也投资过比亚迪,比亚迪那笔投资回报超过30倍,最后却都清仓离场。难道他看错了中国企业吗?
未必。巴菲特给出的理由很直接,他的投资重心一直在美国,熟悉美国的规则、企业和市场环境,换到其他地方,就没有同样的确定感。对他来说,投资不是只看公司能不能赚钱,还要看自己能不能持续判断它。
这也是中国被他跳过的关键原因。中国经济并不缺少高增长企业,新能源、出口和制造能力都在快速扩张,问题在于这些变化是否落在巴菲特最熟悉的投资框架里。
巴菲特那句20年、50年后会更强,放在日本、美国身上成立,放在中国身上也未必不成立。真正的差别,不在于谁会永远领先,而在于不同经济体正在靠什么增长。
美国依靠成熟企业和金融体系,日本擅长商社、现金流与全球贸易,中国则在光伏、动力电池、电动车这些新赛道上加速突破。巴菲特选择了自己最熟悉的地方,但市场不会只剩下一种答案。
说到底,巴菲特手里的现金,既是谨慎,也是边界。中国有没有机会,不完全取决于他买不买,更要看中国企业能不能继续把产品卖到全球,把技术和成本优势变成长期利润。
晶顶网配资提示:文章来自网络,不代表本站观点。